+
微信号:13962323875

1. 市场增长驱动:自动化 + 新能源 + 装备三重拉动
工业自动化深化:智能制造、智能工厂普及,流水线、机器人、AGV 密集配套高精度、高可靠性齿轮箱部件,成为最稳定增长极。
新能源高景气:风电(尤其海上大兆瓦机组)、新能源汽车、储能装备驱动高扭矩密度、轻量化、长寿命齿轮 / 轴承 / 密封件需求爆发,增速显著高于传统工业领域。
装备国产替代:轨道交通、航空航天、精密机床、半导体设备对超精密、低噪音、高转速齿轮箱部件需求激增,进口替代空间广阔,国产化率持续提升。
2. 技术演进方向:精密化、轻量化、智能化、绿色化
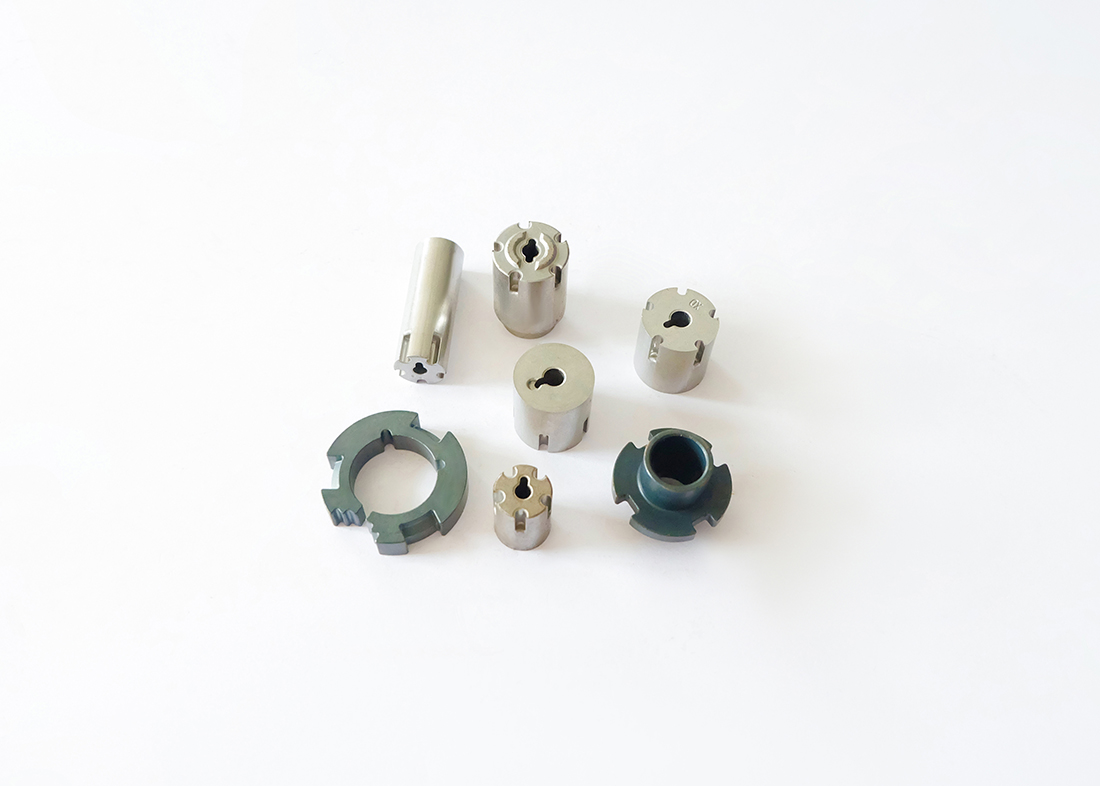
精密化与高功率密度:齿轮向高精度(P0/P1 级)、硬齿面、低背隙、高接触疲劳强度发展;箱体、轴类强化刚性与同轴度,轴承向高速、重载、长寿命升级,适配机器人、风电、高铁等场景。
轻量化与新材料应用:高强度合金钢、合金铸铁、铝合金、复合材料逐步替代传统材料;齿轮采用纳米晶钢材、表面涂层(类金刚石 DLC)提升强度与耐磨;箱体采用薄壁强筋 + 轻量化铸造 / 焊接工艺,在保证刚性前提下减重 10%–25%。
智能化与数字孪生:部件集成状态监测传感器(振动、温度、油液),实现实时健康评估与预测性维护;数字孪生覆盖设计–制造–运维全周期,优化齿形、结构与工艺,降低噪声、提升效率、延长寿命。
绿色制造与低能耗:采用干式切削、低温热处理、环保润滑剂、节能型锻造 / 铸造工艺;部件设计注重高的效率(传动效率≥96%)、低损耗、低噪声,契合 “双碳” 政策与绿色工厂要求。
3. 产业结构趋势:集中度提升、国产替代加速、服务化延伸
行业集中度持续提高:低端产能出清,头部企业(如南高齿、重齿、国机集团等)通过技术 + 产能 + 服务整合,市场份额提升,中小企业向专精特新、细分配套转型。
国产化替代全面提速:风电、工程机械、轨道交通领域齿轮箱部件国产化率已达60%–80%;机器人、机床、航空航天等领域加速突破,核心部件(如高精度轴承、密封件、精密齿轮)自给率持续提升。
从 “部件供应” 向 “系统解决方案 + 全生命周期服务” 延伸:头部企业提供定制化设计、精密制造、智能监测、运维维保、再制造一体化服务,提升附加值与客户粘性。

手机网站
 网站首页
 产品中心
 添加微信
 电话咨询